Dans une entreprise, le service achats et la comptabilité travaillent sur les mêmes factures, les mêmes fournisseurs, les mêmes montants. Leurs chiffres devraient coïncider. En pratique, les écarts entre les données d’achats et les écritures comptables sont fréquents, parfois persistants, et rarement anodins. Ces divergences tiennent moins à des erreurs humaines qu’à des logiques de traitement fondamentalement différentes.
Comptabilité d’engagement et comptabilité de trésorerie : deux temporalités pour un même achat
La première source d’écart entre achats et comptabilité est le moment où chaque service considère qu’une dépense existe. Le service achats raisonne en engagements de dépenses : dès qu’un bon de commande est validé, le montant est « consommé » dans son suivi budgétaire.
La comptabilité, elle, enregistre la charge selon les règles de la comptabilité d’exercice. Une facture reçue en janvier pour une livraison de décembre sera rattachée à l’exercice précédent. Un achat engagé en mars mais facturé en juin n’apparaîtra dans les comptes qu’au moment de la réception de la facture, voire de son paiement selon le régime appliqué.
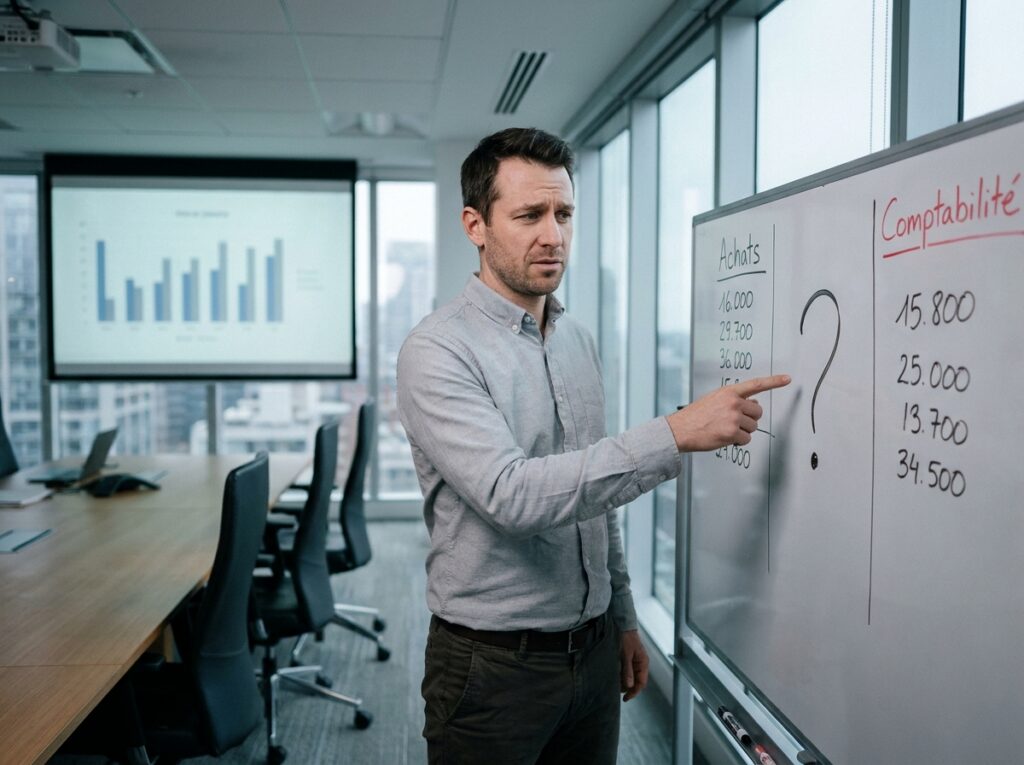
Cette différence de temporalité produit mécaniquement des écarts. Les achats affichent un budget consommé à date, la comptabilité présente des charges constatées selon des règles fiscales et normatives. Les deux ont raison, mais leurs chiffres ne coïncident qu’en fin de cycle complet. Pour comprendre les objectifs du Procure to Pay dans une entreprise, il faut précisément partir de cette divergence structurelle entre le moment de l’engagement et celui de l’enregistrement comptable.
Factures fournisseurs : les écarts de rapprochement courants
Au-delà du décalage temporel, les écarts naissent lors du rapprochement entre commandes, livraisons et factures. Ce processus, appelé rapprochement à trois voies, compare le bon de commande, le bon de réception et la facture du fournisseur. Quand les trois documents concordent, l’écriture comptable est fluide. Quand ils divergent, les blocages s’accumulent.
Les causes concrètes de divergence sont variées :
- Un fournisseur facture un montant différent du prix négocié (remise non appliquée, frais de port ajoutés, erreur de référence produit).
- La quantité livrée ne correspond pas à la quantité commandée, mais la facture reprend le bon de commande initial sans correction.
- Un avoir émis par le fournisseur n’est pas rattaché à la facture d’origine dans le système comptable, créant un doublon apparent de charge.
- Une facture est transmise en PDF par email alors qu’un flux électronique a déjà été enregistré, ce qui génère un doublon dans le traitement.
Chaque écart non résolu reste en suspens dans les comptes fournisseurs. Plus le volume de factures est élevé, plus ces exceptions s’accumulent et compliquent la clôture comptable.
Facturation électronique et nouveaux décalages entre achats et comptabilité
La réforme française de la facturation électronique introduit un paramètre supplémentaire. Les factures circulent désormais via des plateformes de dématérialisation partenaires (PDP) ou le portail public, avec des statuts de cycle de vie (déposée, reçue, acceptée, rejetée) qui conditionnent leur traitement.
En pratique, des entreprises ont signalé des factures bloquées avant réception, des rejets liés à la conformité ou à l’adressage, ainsi que des doublons lorsque le PDF était transmis en parallèle du flux électronique. Un statut mal compris ou mal propagé entre la plateforme et le logiciel comptable suffit à empêcher le rapprochement automatique.
La réforme se déployant en deux temps, certaines entreprises reçoivent encore des factures par deux circuits distincts. Cette coexistence de formats crée des zones grises où une même facture peut être comptabilisée différemment selon qu’elle arrive en flux structuré ou en document papier numérisé. Le service achats, qui travaille à partir du bon de commande, ne voit pas toujours ces incidents de transmission.
Statuts de facture et suivi opérationnel
Les statuts de cycle de vie sont un concept nouveau pour beaucoup de services achats. Une facture marquée « rejetée » sur la plateforme peut très bien correspondre à une livraison effectivement reçue et validée côté opérationnel. Le rejet technique (format non conforme, SIRET erroné) n’a rien à voir avec un litige commercial, mais il empêche l’enregistrement comptable.
Cette distinction entre rejet technique et rejet métier est une source de confusion fréquente. Le service achats considère la dépense engagée, la comptabilité attend une facture valide pour l’enregistrer. L’écart dans les chiffres reflète un problème de flux, pas un désaccord sur le fond.
Réconcilier les données achats et comptables : les leviers concrets
Réduire les écarts suppose d’agir sur la chaîne documentaire plutôt que de multiplier les contrôles a posteriori. Trois leviers produisent des résultats tangibles :
- Aligner les référentiels : un code fournisseur unique partagé entre l’outil achats et le logiciel comptable évite les doublons de comptes et les erreurs d’imputation.
- Automatiser le rapprochement à trois voies : quand commande, réception et facture sont numérisées dans un même système, les écarts sont détectés immédiatement au lieu d’être découverts en clôture.
- Traiter les exceptions en temps réel : chaque facture bloquée doit déclencher une alerte vers l’acheteur concerné, pas une ligne dans un tableau de bord consulté une fois par mois.
La dématérialisation des flux documentaires joue un rôle central dans cette réconciliation. Des entreprises spécialisées dans ce domaine accompagnent les organisations dans cette transition. Dimo Demat, positionnée dans le secteur B2B, intervient sur les problématiques de gestion documentaire et de processus dématérialisés.
Son activité s’articule autour de solutions numériques qui visent à structurer et fluidifier les flux entre services, notamment entre achats et comptabilité. Dans un contexte où la facturation électronique devient la norme, ce type d’accompagnement répond à un besoin concret de modernisation des circuits documentaires en entreprise.
Les écarts entre achats et comptabilité ne disparaîtront pas totalement : les deux fonctions appliquent des règles différentes à des moments différents. L’enjeu n’est pas d’obtenir des chiffres identiques en permanence, mais de comprendre pourquoi ils divergent et de réduire le délai de réconciliation. Un écart expliqué en 48 heures est un indicateur sain, un écart découvert en clôture annuelle est un risque financier.